Domain temperaturmesstechnik24.de kaufen?
Wir ziehen mit dem Projekt
temperaturmesstechnik24.de um.
Sind Sie am Kauf der Domain
temperaturmesstechnik24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain temperaturmesstechnik24.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
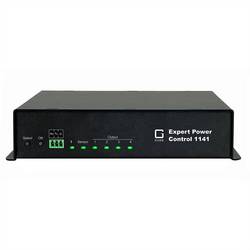
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandson - CO2 Melder Messgerät Luftqualitätsprüfer, Kohlenstoffdioxid Sensor Messung PPM, Co2 Anzeige, Raumluft Lüftungsampfehlung Alarm, WeckerBringen Sie Ihre Raumluftqualität auf ein hohes Niveau! Die Frischluftqualität ist ein wesentliches Kriterium für das Wohlfühlgefühl und die Gesundheit. Ein hoher CO2-Gehalt führt zu Müdigkeit, Kopfschmerzen und Konzentrationsschwäche. Das Brandson CO2 M59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
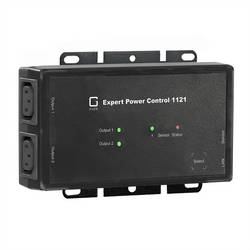
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Brandson - CO2 Melder Messgerät Luftqualitätsprüfer, Kohlenstoffdioxid Sensor Messung PPM, Co2 Anzeige, Raumluft Lüftungsampfehlung Alarm, WeckerBringen Sie Ihre Raumluftqualität auf ein hohes Niveau! Die Frischluftqualität ist ein wesentliches Kriterium für das Wohlfühlgefühl und die Gesundheit. Ein hoher CO2-Gehalt führt zu Müdigkeit, Kopfschmerzen und Konzentrationsschwäche. Das Brandson CO2 M59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Salomon, Julian von: Die Schlüssel der Offenbarung: Die totale ÜberwachungDie Schlüssel der Offenbarung: Die totale Überwachung , Wie der Gott der Illuminaten Realität wird Dieses Buch wird Ihnen die Augen öffnen. Die Überwachung durch die Geheimdienste ist nicht einfach nur eine 'lästige Angelegenheit', sondern die immer weiter voranschreitende Totalüberwachung wird zu unser aller totalen Versklavung führen. Im Vergleich zu dem, was uns erwartet, schildert Orwell in '1984' eine liberale Gesellschaft. Julian von Salomon schildert im Detail, dass die Nahostpolitik des Westens und die Migration aus diesen Ländern dem hauptsächlichen Zweck dienen, den Regelkreis der Totalüberwachung aufrecht zu erhalten, und warum die westlichen Marionettenregierungen - und die zu recht als 'Lügenpresse' bezeichneten Medien - die Migration aus religiös unaufgeklärten Kulturen fordern und jeden diffamieren, der sich dagegen auflehnt. Das Zusammenspiel von Totalüberwachung, Migration und Nahostkriegen kann unmöglich zufällig entstanden sein; es muss eine Organisation geben, die das Ganze orchestriert: die Illuminaten. Das Ziel dieses seit Jahrzehnten akribisch geplanten Prozesses ist die Etablierung einer Form der Überwachung, die den Eigenschaften des biblischen Gottes JHWH, jener Erfindung der Illuminaten zur Beherrschung der Menschheit, in nichts nachsteht. , Erste-Hilfe-Ausrüstung > Sicherheit , Erscheinungsjahr: 20150703, Produktform: Leinen, Titel der Reihe: Alternative Realität##, Autoren: Salomon, Julian von, Seitenzahl/Blattzahl: 332, Keyword: Sozialwissenschaft; Verschwörungstheorien; Politik; Überwachungsstaat, Fachschema: Verschwörung, Fachkategorie: Politik und Staat~Eklektische und esoterische Religionen und Glaubenslehren, Thema: Verstehen, Warengruppe: HC/Esoterik/Anthroposophie/Sonstiges, Fachkategorie: Verschwörungstheorien, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: HJB Verlag & Shop KG, Verlag: HJB Verlag & Shop KG, Verlag: HJB, Länge: 216, Breite: 139, Höhe: 35, Gewicht: 560, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.